
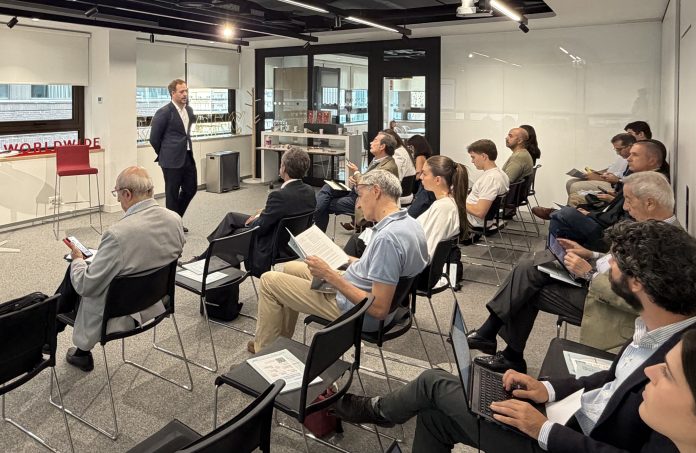
La agenda de los CEOs en Europa refleja una creciente exigencia en la forma de combinar crecimiento, eficiencia y capacidad de adaptación. Así lo refleja el informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE, cuyos principales resultados han sido presentados hoy en primicia en una rueda de prensa dirigida por Alberto Mateos, líder de la plataforma de IA y de servicios financieros para España y Portugal de Oliver Wyman, como prolegómeno de su presentación oficial en el Foro de La Toja el próximo 2 de octubre.
El estudio, que analiza las prioridades, oportunidades y preocupaciones de los primeros ejecutivos, ha sido realizado con encuestas y entrevistas a 415 CEOs de todo el mundo, incluyendo España, representando el 10% de la capitalización de mercado global y en torno al 30% de las empresas del Ibex 35.
A escala global, el 65% de los CEOs considera que la actual volatilidad representa una oportunidad para ganar terreno frente a sus competidores, mientras que el 67% sitúa el crecimiento como su principal objetivo y el 58% incluye la gestión de costes entre sus tres prioridades. De esta forma, el crecimiento autofinanciado es la vía dominante: ciclos en los que el ahorro de coste y la mejora de la productividad financian las inversiones en mayor productividad o en crecimiento del negocio.
Al mismo tiempo, la incertidumbre está modificando la forma en que los CEOs a nivel mundial planifican y gobiernan sus decisiones. La mitad del esfuerzo de planificación se concentra ya en horizontes inferiores a un año, frente al 43% en 2025, y el 96% declara una mayor implicación de su consejo de administración en al menos un ámbito.
En España, la agenda muestra un mayor foco en la transformación a medio-largo plazo (prioridad para el 60% de los CEOs encuestados) y al crecimiento orgánico (el 50% apuesta por la inversión orgánica en nuevas fuentes de ingresos). Esta orientación convive con una aproximación más prudente en otros ámbitos: el M&A presenta una agenda más selectiva y, en inteligencia artificial, el despliegue avanza a un ritmo comparable al de Europa y el mundo, aunque con mayor escepticismo sobre el retorno de la inversión.
El mercado español adopta una posición más prudente en M&A
La actividad de M&A avanza a distinto ritmo en España que en Europa y otros mercados internacionales. A escala global, el M&A está presente en prácticamente todas las agendas: el 94% de los CEOs prevé algún tipo de operación durante los próximos uno o dos años y el 65% contempla movimientos destinados a ganar escala.
En España, en cambio, el 44% de los CEOs encuestados no tiene ninguna actividad de M&A prevista en los próximos uno o dos años. Los CEOs con ambición en inorgánico, priorizan el objetivo de ganar escala y la expansión geográfica, la entrada en nuevos productos o canales y la adquisición de capacidades y talento clave reciben menos atención que entre sus pares internacionales.
Aunque el mercado español de M&A refleja una menor actividad en número de operaciones, las transacciones son de mayor tamaño. En 2026, el volumen de operaciones registra descensos interanuales de entre el 13% y el 18%, mientras que el capital movilizado aumenta entre el 64% y el 69%. Esta tendencia ya se observó en 2025, cuando el número de operaciones cayó un 6% pese a que su valor agregado creció un 42%.
La IA gana protagonismo, pero su impacto sigue siendo desigual
La tecnología mantiene un papel cada vez más central en la agenda de los CEOs, aunque con niveles de madurez distintos según el mercado. Dentro de esta agenda, la inteligencia artificial concentra buena parte de la atención, aunque su despliegue real y su impacto económico siguen avanzando de forma desigual, generando más brechas y cada vez más anchas. A escala global, el 67% de los CEOs afirman que su compañía continúa todavía en fases de planificación o piloto y el 53% considera que es demasiado pronto para evaluar el retorno de sus inversiones en IA, frente al 41% en 2025. Al mismo tiempo, el estudio apunta a una brecha creciente entre las organizaciones que continúan experimentando y aquellas que ya han escalado estas tecnologías, que reportan retornos que crecen a mayor ritmo que la inversión.
En el caso español, el estudio refleja una aproximación más prudente al retorno de la IA. Aunque su adopción y despliegue en el mundo empresarial avanzan en ámbitos estratégicos de forma comparable a otros mercados, la percepción sobre su capacidad de generar resultados sigue siendo más cauta. Esa cautela también se traslada a la medición de resultados, donde el 60% de los CEOs españoles encuestados considera que todavía es pronto para valorar el retorno de la IA, frente a aproximadamente el 55% en Europa y el 53% a escala global.
En paralelo, la ciberseguridad y la protección de datos han reforzado su peso en la agenda directiva. Esta cuestión preocupa ya al 40% de los CEOs de las empresas europeas.
“El estudio confirma que la agenda del CEO se está volviendo más exigente y selectiva. La prioridad sigue siendo crecer, pero hacerlo desde una base operativa más sólida, con mayor control del riesgo y con una aproximación mucho más realista al impacto de la tecnología. En España vemos una apuesta especialmente marcada por la transformación a medio-largo plazo y la generación de nuevas fuentes de ingresos, que convive con una mayor prudencia a la hora de desplegar capital y tecnología. El reto ya no es solo identificar oportunidades de crecimiento, sino convertirlas en resultados de forma sostenible”, señala Alberto Mateos, líder de la plataforma de IA y de la industria de servicios financieros de Oliver Wyman para España y Portugal.
La preparación organizativa gana protagonismo en la agenda del CEO
El informe identifica también una transformación progresiva de las estructuras organizativas. A escala global, el 43% de las empresas están acometiendo una reducción del peso de los puestos junior, frente al 17% en 2025; a pesar de que una amplia mayoría de las empresas prevén mantener su plantilla estable (45%) o con reducciones modestas, por debajo del 5% (30%). Esto está modificando la pirámide tradicional de talento hacia una estructura más en “columna” o en “diamante”, con un mayor peso en los perfiles intermedios. En paralelo al avance de la inteligencia artificial, este cambio en la composición de las plantillas resulta especialmente visible en los puestos junior, que son los que muestran una mayor reducción frente al año anterior.
En España la evolución de las plantillas muestra un mayor foco en el ajuste que en el rediseño de perfiles. El estudio apunta a un mayor apetito por la contención y el ajuste de plantilla que por una transformación más profunda de los perfiles. En este contexto, el impacto de la IA se traduce más en ajustes sobre las estructuras de gobierno, toma de decisiones, “accountability” y el desarrollo del talento necesario para que los empleados no solo sean más productivos, sino también tengan mejores cualidades para la toma de decisiones. Dentro de esta agenda, la sucesión y el desarrollo del liderazgo se sitúan entre las principales prioridades de los CEOs españoles, mientras que la planificación organizativa mantiene una orientación más centrada en el medio plazo.
Puede acceder al informe completo en el siguiente enlace.